شکستن قرارداد مورگیج در کانادا؛ چه زمانی بهصرفه است و چه زمانی باید از آن صرفنظر کرد؟
تغییر شرایط مالی، خرید خانه جدید یا کاهش نرخ بهره، ممکن است صاحبان خانه را به فسخ زودهنگام قرارداد مورگیج ترغیب کند؛ اما جریمه این تصمیم، بهویژه برای مورگیجهای با نرخ بهره ثابت، میتواند به چند هزار دلار برسد. این مطلب به مزایا و معایب این موضوع میپردازد
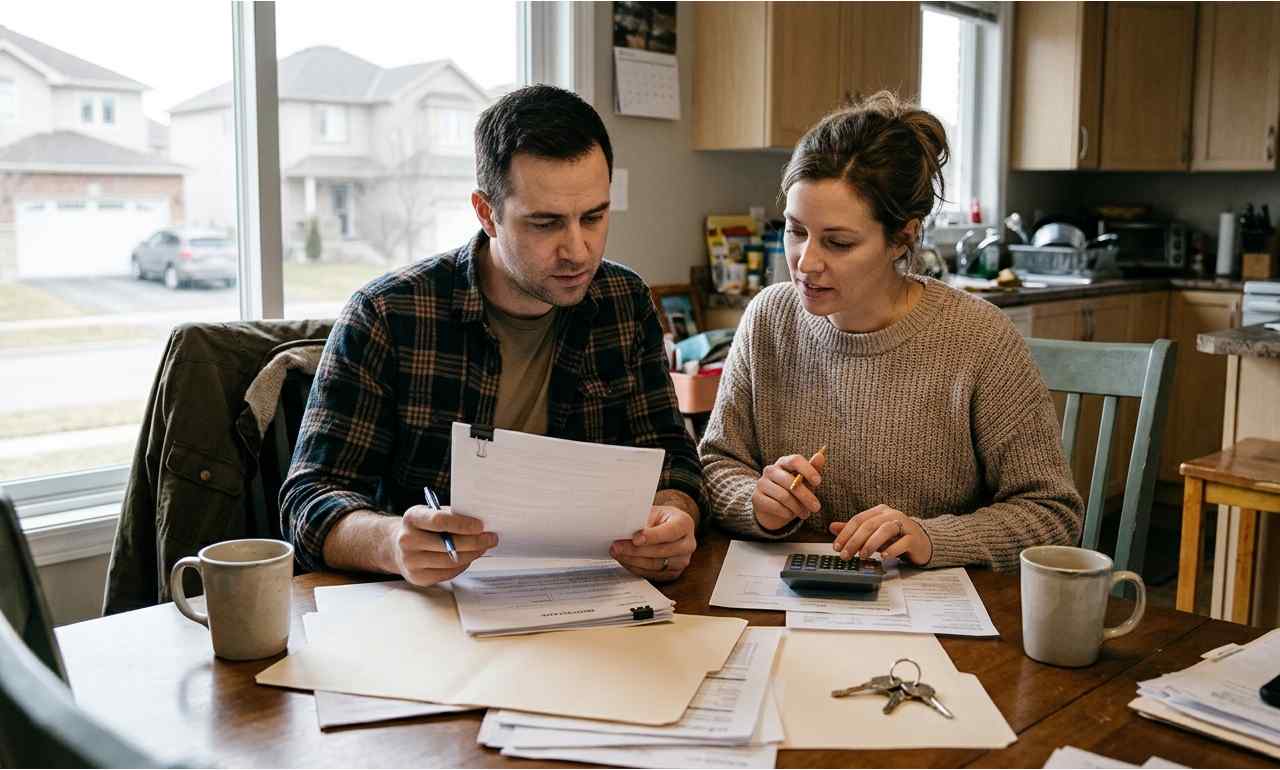
شکستن قرارداد مورگیج پیش از پایان دوره آن، تصمیمی است که میتواند دلایل مختلفی داشته باشد؛ از تغییر شرایط مالی و خانوادگی گرفته تا خرید خانه جدید یا ناتوانی در ادامه پرداخت اقساط. اما این تصمیم همیشه ساده نیست و ممکن است جریمهای چند هزار دلاری به همراه داشته باشد.
- چه زمانی شکستن قرارداد بهصرفه است؟
- آیا راهی برای تغییر شرایط مورگیج بدون پرداخت جریمه وجود دارد؟
براساس گزارش Consolidated Credit Canada، میزان مورگیجهای بانکی که اقساط آنها دستکم سه ماه عقب افتاده، از ۲۲ صدم درصد در می ۲۰۲۵ به ۲۹ صدم درصد در می ۲۰۲۶ رسیده است؛ افزایشی ۲۷ درصدی در یک سال.
برای مثال، اگر نرخ مورگیج ثابت پنجساله شما ۵ درصد باشد و بتوانید آن را به ۳.۳۹ درصد کاهش دهید، ممکن است پرداخت ماهانه شما تا ۳۰ درصد کمتر شود. در نمونه گزارش، این تغییر برای کسی که ماهانه ۱۵۰۰ دلار قسط میدهد، حدود ۴۵۰ دلار صرفهجویی ماهانه به همراه دارد.
- اما هزینه شکستن قرارداد چقدر است؟
جریمه معمولا براساس بهره سه ماه یا تفاوت نرخ بهره (IRD) محاسبه میشود. در مورگیجهای با نرخ بهره ثابت، این جریمه میتواند به چند هزار دلار برسد؛ درحالیکه جریمه مورگیجهای با نرخ متغیر معمولا معادل بهره سه ماه است.
اگر نمیخواهید جریمه بپردازید، سه راه جایگزین هم وجود دارد:
- انتقال مورگیج به خانه جدید،
- استفاده از سرمایه انباشته در خانه از طریق HELOC و
- تمدید زودتر از موعد قرارداد.
اما
- آیا میدانید تفاوت مورگیج باز و بسته چیست؟
- استرس تست چه زمانی لازم میشود؟
- و کدام هزینهها علاوه بر جریمه اصلی به شما تحمیل خواهد شد؟
در این گزارش کامل، علاوه بر بررسی این موارد، یک واژهنامه کاربردی از اصطلاحات مهم مورگیج در کانادا نیز آماده شده تا با مفاهیم بانکی و مالی این حوزه بهتر آشنا شوید.
اگر شما در کانادا صاحبخانه هستید و فکر میکنید با شکستن قرارداد فعلی مورگیج و گرفتن یک وام جدید با نرخ بهره پایینتر میتوانید هزینههای ماهانه خود را کاهش دهید، پیش از تصمیمگیری باید یک هزینه مهم را محاسبه کنید: جریمه شکستن قرارداد مورگیج.
این جریمه گاهی آنقدر بالاست که تمام صرفهجویی حاصل از کاهش نرخ بهره را از بین میبرد. اما در بعضی شرایط، حتی با وجود پرداخت چند هزار دلار جریمه، تغییر قرارداد میتواند تصمیمی اقتصادی باشد.
میزان این جریمه چگونه محاسبه میشود و چه زمانی شکستن قرارداد واقعا ارزش دارد؟
چرا بعضی صاحبان خانه در کانادا قرارداد مورگیج خود را میشکنند؟
افزایش هزینههای زندگی و فشار مالی ناشی از پرداخت اقساط خانه باعث شده برخی صاحبان خانه در کانادا به دنبال راههایی برای کاهش هزینههای مورگیج باشند. بعضی به امید استفاده از نرخ بهره پایینتر، قرارداد خود را پیش از پایان دوره آن تغییر میدهند و بعضی دیگر به دلیل مشکلات مالی ناچار به این کار میشوند.
آمار انجمن بانکداران کانادا Canadian Bankers Association نیز نشان میدهد تاخیر در پرداخت اقساط مورگیج رو به افزایش است. براساس این آمار، در می ۲۰۲۵ حدود ۲۲ صدم درصد از مورگیجهای بانکی دستکم سه ماه از پرداخت عقبمانده بودند. این رقم در می ۲۰۲۶ به ۲۹ صدم درصد رسید؛ یعنی بیش از ۱۴ هزار مورگیج از مجموع حدود ۴.۹۳ میلیون مورگیج.
اگرچه این نسبت در نگاه اول چندان بزرگ نیست، اما افزایش ۲۷ درصدی آن در طول یک سال نشان میدهد فشار مالی بر برخی صاحبان خانه بیشتر شده است.
بهطور کلی، شکستن قرارداد مورگیج زمانی مطرح میشود که شرایط قرارداد فعلی دیگر با نیازها یا وضعیت مالی صاحب خانه سازگار نباشد.
مهمترین دلایل این تصمیم عبارتاند از:
- کاهش نرخ بهره و تمایل به دریافت مورگیج با نرخ پایینتر
- تغییر وضعیت مالی صاحب خانه
- تصمیم به خرید خانه جدید و جابهجایی
- تغییر شرایط خانوادگی
- مناسب نبودن خانه فعلی برای نیازهای صاحب خانه
البته شکستن قرارداد همیشه به معنای خروج از یک وام نیست؛ گاهی هدف، مذاکره مجدد و تنظیم قراردادی با شرایط بهتر است.
شکستن قرارداد مورگیج دقیقا به چه معناست؟
در سیستم وام مسکن کانادا، مورگیجها به دو گروه اصلی تقسیم میشوند که تفاوت اصلی آن به شرایط بازپرداخت زودتر از موعد مربوط میشود.
۱ – مورگیج با محدودیت بازپرداخت زودهنگام (Closed Mortgage): وامی که در طول دوره قرارداد، امکان بازپرداخت زودهنگام یا تسویه کامل آن بدون جریمه وجود ندارد؛ مگر در چارچوب محدودیتها و امتیازهایی که قرارداد تعیین کرده است. برای مثال، ممکن است اجازه داشته باشید سالانه بخشی از اصل وام را بدون جریمه زودتر پرداخت کنید، اما تسویه کامل یا پرداخت بیش از سقف مجاز میتواند مشمول جریمه شود.
۲ – مورگیج با امکان بازپرداخت آزادانه (Open Mortgage): وامی است که انعطاف بیشتری دارد و معمولا میتوانید تمام یا بخشی از آن را پیش از موعد، بدون پرداخت جریمه بازپرداخت کنید.
در این نوع مورگیج نیز خروج زودهنگام از قرارداد یا تغییر آن تابع محدودیتها و شرایط قراردادی است و ممکن است مستلزم پرداخت جریمه قابلتوجهی باشد.
چه زمانی شکستن قرارداد مورگیج بهصرفه است؟
یکی از معیارهای رایج برای بررسی بهصرفه بودن شکستن قرارداد این است که بتوانید نرخ بهره جدیدی دریافت کنید که دستکم ۲ درصد کمتر از نرخ فعلی مورگیج شما باشد.
با این حال، این یک قاعده قطعی نیست. گاهی حتی کاهش کمتر نرخ بهره نیز میتواند آنقدر در هزینههای ماهانه صرفهجویی ایجاد کند که پرداخت جریمه شکستن قرارداد ارزش داشته باشد.
برای مثال، فرض کنید یک مورگیج پنجساله با نرخ بهره ثابت ۵ درصد دارید و حالا میتوانید قرارداد جدیدی با نرخ ۳.۳۹ درصد ببندید.
این تغییر ممکن است در نگاه اول چندان بزرگ به نظر نرسد، اما نرخ بهره شما بیش از یکچهارم کاهش پیدا میکند. براساس مثال گزارش، چنین کاهشی میتواند پرداخت ماهانه شما را تا ۳۰ درصد پایین بیاورد.
اگر ماهانه ۱۵۰۰ دلار بابت مورگیج پرداخت میکنید، این تغییر میتواند حدود ۴۵۰ دلار در ماه برایتان صرفهجویی داشته باشد.
البته برای تصمیمگیری فقط نباید به نرخ بهره جدید توجه کنید. جریمه شکستن قرارداد و سایر هزینههای جانبی نیز باید محاسبه شوند. این تغییر تنها در شرایطی میتواند به صرفه باشد که مجموع صرفهجویی حاصل از قرارداد جدید از هزینه شکستن قرارداد بیشتر باشد.
شکستن قرارداد مورگیج؛ مزایا و معایب
مهمترین مزیت شکستن قرارداد این است که میتوانید شرایط وام خود را با نیازهای فعلیتان هماهنگ کنید. این کار ممکن است به دریافت نرخ بهره پایینتر یا حتی خروج کامل از وامی منجر شود که دیگر با شرایط مالی شما سازگار نیست.
مهمترین مزایا عبارتاند از:
- پرداخت بهره کمتر در طول دوره مورگیج
- کاهش هزینههای ماهانه مربوط به خانه
- بازپرداخت مورگیج در زمانی کوتاهتر از قرارداد اولیه
- تثبیت نرخ بهره پایینتر و امکان برنامهریزی بهتر برای بودجه خانوار
اما این تصمیم معایبی هم دارد که نباید نادیده گرفته شوند:
- پرداخت جریمه شکستن قرارداد مورگیج
- بازپرداخت درصدی از سرمایهای که دریافت کردهاید
- احتمال افزایش هزینه نهایی پس از محاسبه تمام جریمهها و کارمزدها
- لزوم قبولی در آزمون استرس مورگیج، در شرایطی که باید این آزمون را انجام دهید
بنابراین، پایینتر بودن نرخ بهره بهتنهایی دلیل کافی برای شکستن قرارداد نیست. باید تمام هزینههای این تصمیم را در کنار میزان صرفهجویی احتمالی قرار دهید.
جریمه شکستن مورگیج با نرخ بهره ثابت و متغیر چه تفاوتی دارد؟
یکی از مهمترین عواملی که میزان جریمه را تعیین میکند، نوع نرخ بهره مورگیج است.
در بیشتر مورگیجهای با نرخ بهره شناور Variable Rate، جریمه شکستن قرارداد معادل بهره سه ماه است.
اما در مورگیجهای با نرخ بهره ثابت Fixed Rate، جریمه معمولا بیشتر است و ممکن است به چند هزار دلار برسد.
البته مبلغ نهایی جریمه فقط به ثابت یا متغیر بودن نرخ بهره بستگی ندارد و هر وامدهنده براساس شرایط قرارداد خود، روش محاسبه متفاوتی دارد.
جریمه شکستن قرارداد مورگیج چگونه محاسبه میشود؟
مهمترین هزینه شکستن قرارداد مورگیج، جریمه بازپرداخت زودهنگام (Prepayment Penalty) است. این جریمه بسته به وامدهنده و شرایط قرارداد، معمولا با یکی از دو روش زیر محاسبه میشود:
۱. بهره معادل سه ماه (Three Months’ Interest)
در این روش، وامدهنده مبلغی معادل بهره سه ماه مورگیج را بهعنوان جریمه دریافت میکند.
۲. تفاوت نرخ بهره (Interest Rate Differential یا IRD)
روش دوم بر مبنای تفاوت میان نرخ بهره قرارداد فعلی شما و نرخ بهرهای است که وامدهنده برای قرض دادن مجدد همان مبلغ در مدت باقیمانده از قرارداد در نظر میگیرد.
به عبارت دیگر، وامدهنده اختلاف میان این دو نرخ را محاسبه میکند تا هزینه ناشی از بازپرداخت زودهنگام وام را تعیین کند.
بیشتر مورگیجهای با نرخ بهره ثابت، جریمهای معادل مبلغ بیشتر، از میان دو گزینه زیر دارند:
- بهره سه ماه
- تفاوت نرخ بهره (IRD)
در مقابل، بیشتر مورگیجهای با نرخ بهره متغیر مشمول جریمه IRD نمیشوند.
چه هزینههای دیگری ممکن است پرداخت کنید؟
جریمه بازپرداخت زودهنگام تنها هزینهای نیست که باید هنگام شکستن قرارداد در نظر بگیرید. هزینههای دیگری نیز ممکن است به شما تحمیل شود، از جمله:
- هزینههای اداری (Administration Fees)
- هزینه ارزیابی ملک (Appraisal Fees)
- هزینههای سرمایهگذاری مجدد (Reinvestment Fees)
- هزینه فک رهن (Mortgage Discharge Fees)
استرس تست مورگیج چه زمانی لازم است؟
اگر قصد دارید قرارداد مورگیج خود را بشکنید و برای دریافت وام جدید به یک وامدهنده دیگر مراجعه کنید، باید استرس تست مورگیج (Mortgage Stress Test) را پشت سر بگذارید.
اما اگر قرارداد خود را تغییر دهید و همچنان با همان وامدهنده ادامه دهید، براساس گزارش، نیازی به انجام این آزمون ندارید.
استرس تست برای بررسی توانایی شما در پرداخت اقساط مورگیج در صورت افزایش نرخ بهره طراحی شده است. وامدهندگان با استفاده از معیارهای این آزمون، صلاحیت مالی متقاضی و حداکثر مبلغ وامی را که میتواند دریافت کند، ارزیابی میکنند.
برای قبولی در این تست، باید نشان دهید که حتی اگر نرخ بهره مورگیج شما ۲ درصد افزایش پیدا کند، همچنان توانایی پرداخت اقساط را خواهید داشت.
سه راه برای جلوگیری از جریمه شکستن قرارداد مورگیج
اگر هزینه شکستن قرارداد بالاست و صرفهجویی حاصل از دریافت نرخ بهره جدید آن را جبران نمیکند، میتوانید گزینههای جایگزین را بررسی کنید.
سه راهکار زیر از جمله گزینههایی هستند که معمولا به صاحبان خانه پیشنهاد میشود:
۱. انتقال مورگیج به خانه جدید (Porting Your Mortgage)
اگر قصد فروش خانه فعلی و خرید خانه دیگری را دارید، ممکن است بتوانید مورگیج خود را به ملک جدید منتقل کنید.
در این روش، مبلغ اصلی وام، نرخ بهره، مدت باقیمانده قرارداد و دوره استهلاک مورگیج به خانه جدید منتقل میشوند. به این ترتیب، میتوانید از پرداخت جریمه بازپرداخت زودهنگام جلوگیری کنید.
۲. استفاده از سرمایه انباشته در خانه (Home Equity)
با پرداخت اصل مورگیج یا افزایش ارزش ملک، بهتدریج در خانه خود سرمایه انباشته میکنید. این سرمایه که به آن Home Equity گفته میشود، میتواند برای دریافت کردیت یا وام جدید مورد استفاده قرار بگیرد.
یکی از راههای استفاده از این سرمایه، افتتاح لاین آف کردیت مبتنی بر ارزش خانه (Home Equity Line of Credit یا HELOC) است که میتواند امکان دسترسی به اعتبار با نرخ بهره پایینتر را فراهم کند.
۳. تمدید زودتر از موعد مورگیج (Early Mortgage Renewal)
بسته به شرایط قرارداد، گاهی میتوانید مورگیج خود را پیش از پایان دوره فعلی تمدید کنید، بدون آنکه مجبور به پرداخت جریمه بازپرداخت زودهنگام شوید.
پیش از شکستن قرارداد، تمام هزینهها را محاسبه کنید
شکستن قرارداد مورگیج میتواند هم فرصتی برای کاهش هزینههای خانه باشد و هم تصمیمی پرهزینه. کاهش نرخ بهره، تغییر شرایط مالی یا خرید خانه جدید ممکن است دلایل موجهی برای بررسی این گزینه باشند، اما پیش از اقدام باید جریمه شکستن قرارداد و تمام هزینههای جانبی را در نظر گرفت.
مقایسه مبلغی که با قرارداد جدید صرفهجویی میکنید با هزینهای که برای خروج از قرارداد فعلی میپردازید، به شما کمک میکند تصمیم آگاهانهتری بگیرید.
واژهنامه اصطلاحات مورگیج و جریمه شکستن قرارداد در کانادا
- Closed Mortgage یا مورگیج با محدودیت بازپرداخت زودهنگام: وامی که در طول دوره قرارداد، امکان بازپرداخت زودهنگام یا تسویه کامل آن بدون جریمه وجود ندارد؛ مگر در چارچوب محدودیتها و امتیازهایی که قرارداد تعیین کرده است.
- Open Mortgage یا مورگیج با امکان بازپرداخت آزادانه: وامی که به وامگیرنده اجازه میدهد تمام یا بخشی از بدهی خود را پیش از پایان دوره قرارداد، معمولا بدون پرداخت جریمه، بازپرداخت کند.
- Mortgage Term یا دوره قرارداد مورگیج: مدت زمانی که شرایط مشخصشده در قرارداد مورگیج، از جمله نرخ بهره، برای آن اعتبار دارد. این دوره با دوره استهلاک وام متفاوت است.
- Mortgage Breaking یا شکستن قرارداد مورگیج: پایان دادن به قرارداد مورگیج یا تغییر شرایط آن پیش از پایان دوره تعیینشده در قرارداد، معمولا با هدف دریافت شرایط بهتر یا متناسب با وضعیت جدید مالی.
- Mortgage Breaking Penalty یا جریمه شکستن قرارداد مورگیج: مبلغی که وامگیرنده ممکن است هنگام پایان دادن به قرارداد مورگیج پیش از موعد، به وامدهنده پرداخت کند.
- Fixed-Rate Mortgage یا مورگیج با نرخ بهره ثابت: وامی که نرخ بهره آن در طول دوره قرارداد ثابت میماند و تغییرات نرخ بهره بازار، نرخ تعیینشده برای این دوره را تغییر نمیدهد.
- Variable-Rate Mortgage یا مورگیج با نرخ بهره متغیر: وامی که نرخ بهره آن براساس تغییرات نرخ بهره مرجع و شرایط وامدهنده تغییر میکند.
- Prepayment Penalty یا جریمه بازپرداخت زودهنگام: مبلغی که وامگیرنده در صورت بازپرداخت تمام یا بخشی از وام پیش از موعد و خارج از محدودیتهای مجاز قرارداد، باید به وامدهنده بپردازد.
- Interest Rate Differential یا جریمه تفاوت نرخ بهره (IRD): روشی برای محاسبه جریمه بازپرداخت زودهنگام که براساس اختلاف میان نرخ بهره قرارداد فعلی و نرخ بهره مورد استفاده وامدهنده برای محاسبه وام در مدت باقیمانده از قرارداد تعیین میشود.
- Three Months’ Interest Penalty یا جریمه معادل بهره سه ماه: روشی برای محاسبه جریمه بازپرداخت زودهنگام که در آن مبلغی معادل بهره سه ماه وام از وامگیرنده دریافت میشود.
- Mortgage Stress Test یا آزمون استرس مورگیج: ارزیابی توانایی مالی متقاضی برای پرداخت اقساط مورگیج در شرایطی که نرخ بهره افزایش پیدا کند. براساس توضیح گزارش، برای قبولی در این آزمون باید توانایی پرداخت اقساط با افزایش ۲ درصدی نرخ بهره را داشته باشید.
- Mortgage Lender یا وامدهنده مورگیج: بانک، موسسه مالی یا شرکت دیگری که برای خرید خانه به متقاضی وام میدهد.
- Mortgage Principal یا اصل مبلغ مورگیج: مبلغ اولیهای که وامگیرنده برای خرید خانه از وامدهنده دریافت میکند؛ بدون احتساب بهره و هزینههای جانبی.
- Amortization Period یا دوره استهلاک مورگیج: مدت زمانی که برای بازپرداخت کامل اصل وام و بهره آن در نظر گرفته شده است.
- Mortgage Porting یا انتقال مورگیج به خانه جدید: انتقال شرایط مورگیج فعلی، از جمله مبلغ باقیمانده وام، نرخ بهره و مدت قرارداد، از خانه قبلی به خانه جدید؛ در صورت موافقت وامدهنده و رعایت شرایط قرارداد.
- Home Equity یا سرمایه انباشته در خانه: تفاوت میان ارزش فعلی خانه و مبلغ بدهی باقیمانده مورگیج آن. این سرمایه با بازپرداخت اصل وام یا افزایش ارزش ملک بیشتر میشود.
- Home Equity Line of Credit (HELOC) یا لاین آف کردیت مبتنی بر ارزش خانه: نوعی اعتبار بانکی که با استفاده از سرمایه انباشتهشده در خانه به صاحب ملک تعلق میگیرد و امکان برداشت وجه تا سقف اعتبار تعیینشده را فراهم میکند.
- Mortgage Renewal یا تمدید قرارداد مورگیج: توافق دوباره با وامدهنده برای ادامه مورگیج پس از پایان دوره فعلی قرارداد، با شرایط و نرخ بهره جدید.
- Mortgage Discharge Fee یا هزینه فک رهن: هزینهای که برای ثبت رسمی پایان تعهد مورگیج و حذف حق وثیقه وامدهنده از سند ملک دریافت میشود.
- Appraisal Fee یا هزینه ارزیابی ملک: مبلغی که برای ارزیابی ارزش روز ملک توسط ارزیاب دریافت میشود.
- Administration Fee یا هزینه اداری: هزینهای که وامدهنده بابت انجام امور اداری و پردازش درخواستهای مرتبط با مورگیج دریافت میکند.
- Reinvestment Fee یا هزینه سرمایهگذاری مجدد: هزینهای که ممکن است وامدهنده در ارتباط با سرمایهگذاری مجدد وجوه حاصل از بازپرداخت زودهنگام وام دریافت کند.